Când deschizi un depozit sau citești oferta unui credit, un cuvânt apare peste tot: dobânda. Mulți o tratează ca pe un detaliu tehnic, deși felul în care se calculează poate însemna, în timp, sume cu totul diferite.
Ghidul de față explică simplu cum funcționează dobânda simplă, ce o face pe cea compusă atât de puternică și cum aplici aceste idei în decizii mărunte. Nu ai nevoie de formule complicate, ci doar de un calculator și de puțină răbdare. Pentru alte lecturi practice, găsești mai multe pe mediaNova.ro.
Dobânda simplă: calculul pe care îl faci din cap
Dobânda simplă se aplică mereu la suma de pornire. Dacă împrumuți 1.000 de lei cu 5% pe an, dobânda este de 50 de lei în fiecare an, indiferent câți ani trec. După trei ani, ai 150 de lei în plus, nimic mai mult. Pe un grafic, creșterea arată ca o linie dreaptă.
Întâlnești acest model la împrumuturi scurte, la unele penalități sau la produse simple, pe termen foarte scurt. Are un avantaj clar: poți verifica totul fără ajutor, pentru că nimic nu se schimbă de la un an la altul. Dezavantajul apare când vrei să economisești pe termen lung, fiindcă banii tăi nu prind niciodată viteză.
Dobânda compusă: dobândă la dobândă
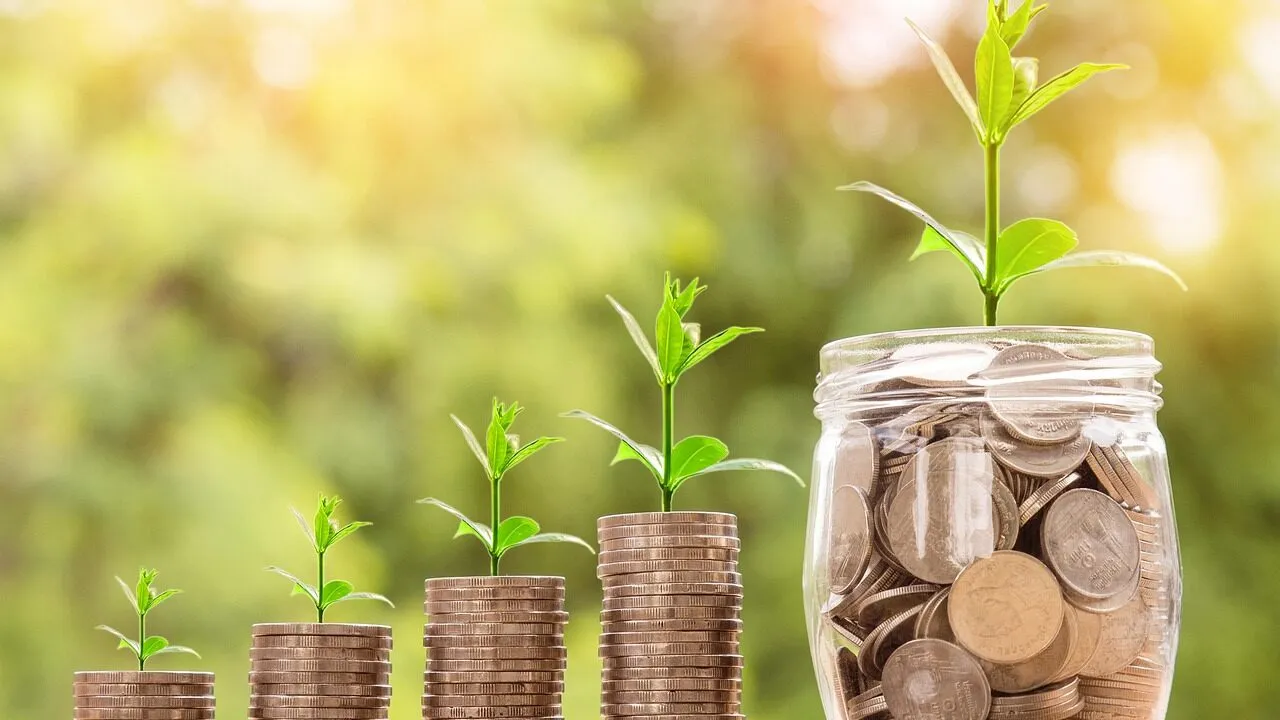
Aici povestea se complică, dar într-un sens interesant. La dobânda compusă, dobânda câștigată se adaugă la sumă, iar în perioada următoare se calculează la totalul mărit. Cu aceiași 1.000 de lei și 5%, după primul an ai 1.050. În al doilea an dobânda se aplică la 1.050, deci primești 52,50 de lei, nu 50. La început diferența pare neserioasă.
Efectul se vede pe distanță lungă. După zece ani, varianta simplă ajunge la 1.500 de lei, iar cea compusă la aproximativ 1.629. După douăzeci de ani, decalajul devine greu de ignorat. Nu e nicio magie, doar repetiție: fiecare an pornește de la o bază puțin mai mare decât cel dinainte.
Comparația pe scurt
- Simplă: dobânda se calculează mereu la suma inițială, deci creșterea este constantă.
- Compusă: dobânda se calculează la suma inițială plus dobânzile deja adăugate, deci creșterea accelerează.
- Frecvența contează: o capitalizare lunară dă un rezultat puțin diferit de una anuală, chiar la același procent.
- Timpul este ingredientul principal: cu cât lași banii mai mult, cu atât diferența se vede mai clar.
Când lucrează pentru tine și când împotriva ta
Aceeași mecanică merge în ambele direcții. La economiile și investițiile pe termen lung, dobânda compusă te ajută. La datorii, în special la cele de pe card, ea lucrează împotriva ta: dobânda se adaugă la sold și începe să producă, la rândul ei, dobândă. De aceea o sumă mică, lăsată neachitată luni la rând, poate crește mai mult decât ai fi crezut.
Regula practică e simplă. Lasă compusul să lucreze pentru tine și nu-l lăsa să lucreze împotriva ta. Stinge mai întâi datoriile cu cele mai mari dobânzi, apoi mărește treptat economiile.
Cum folosești ideea în viața de zi cu zi
Începe devreme, chiar dacă sumele sunt mici. O sumă modestă pusă deoparte lună de lună are timp să se adune, iar primii bani depuși sunt cei care muncesc cel mai mult. Un start întârziat se poate compensa, dar de obicei cere un efort mai mare. Un exemplu din viața de zi cu zi: cineva care pune deoparte o sumă fixă imediat după ce intră salariul, înainte de cheltuieli, ajunge să nu mai simtă efortul și lasă timpul să facă restul.
Citește cu atenție contractul. Verifică dacă procentul afișat este anual sau lunar, cât de des se capitalizează dobânda și care este costul total, nu doar rata. Dacă ai dubii, simulează scenariile într-un calculator online de dobândă compusă și compară rezultatele pe cinci, zece și cincisprezece ani. Notează cifrele într-un caiet și revino la ele peste câteva luni.
Greșeli frecvente de evitat
- Confuzia dintre un procent lunar și unul anual, care schimbă complet calculul.
- Ignorarea comisioanelor, care pot mânca o parte din câștig.
- Așteptarea unei creșteri perfect liniare, deși în realitate randamentele pot varia.
- Retragerea banilor prea devreme, tocmai când efectul începe să se simtă.
- Amânarea primului pas până când „ai suficient”, deși exact startul contează cel mai mult.
Dacă vrei o pauză de la cifre, un portret sincer despre nesiguranțe și alegeri ne amintește că nici deciziile financiare nu se iau doar cu calculatorul. Dobânda compusă nu cere gesturi spectaculoase, ci obiceiuri mici, repetate cu constanță. Ia o foaie de hârtie, alege o sumă și un procent, apoi calculează primii cinci ani. Vei vedea singur cum arată răbdarea pusă pe cifre.