Importanța arhivării documentelor contabile și termenele legale esențiale.
Fundamentul Strategic al Arhivării Documentelor Contabile
Arhivarea documentelor contabile transcende simpla obligație legală, reprezentând o componentă strategică esențială pentru orice entitate economică, indiferent de dimensiune sau domeniu de activitate. Într-o lume a afacerilor tot mai complexă și dinamică, gestionarea riguroasă a informațiilor financiare este crucială nu doar pentru conformitate, ci și pentru buna desfășurare a operațiunilor, luarea deciziilor informate și asigurarea sustenabilității pe termen lung. Documentele contabile, prin natura lor, constituie un registru istoric al activității financiare, reflectând fiecare tranzacție, fiecare investiție și fiecare pas realizat în evoluția companiei. De la facturi, chitanțe, ordine de plată, la state de plată, registre contabile și situații financiare anuale, toate aceste înscrisuri dețin o valoare inestimabilă.
Rolul Multifaceted al Documentelor Contabile în Gestionarea Afacerii
Documentele contabile nu sunt simple formalități, ci instrumente de management cu multiple fațete. Ele oferă o imagine clară și detaliată a sănătății financiare a unei companii, permițând evaluarea performanței, identificarea tendințelor și anticiparea potențialelor probleme. De exemplu, analiza fluxurilor de numerar, a profitabilității pe linii de produs sau a costurilor operaționale se bazează integral pe datele extrase din aceste documente. În plus, ele servesc drept bază pentru audituri interne și externe, garantând transparența și corectitudinea rapoartelor financiare. O arhivare metodică și bine organizată facilitează accesul rapid la informații, reducând timpul necesar pentru verificări și analize, optimizând astfel procesele decizionale.
Impactul Asupra Luării Deciziilor Strategice
Deciziile strategice, fie că vizează expansiunea pe noi piețe, lansarea de produse noi, fuziuni și achiziții sau optimizarea structurii de costuri, necesită o fundamentare solidă bazată pe date financiare verificate. Documentele contabile arhivare corect oferă istoricul necesar pentru a evalua riscurile și oportunitățile asociate fiecărei opțiuni strategice. De pildă, evaluarea fezabilității unei investiții majore implică analiza rentabilității anterioare, a costurilor de capital și a capacității de a genera fluxuri de numerar viitoare, informații care provin direct din registrele contabile. Fără o arhivare eficientă, aceste analize devin dificile, inexacte și, implicit, deciziile pot fi greșite, având consecințe potențial devastatoare asupra afacerii.
Importanța arhivării documentelor contabile este esențială pentru orice afacere, iar respectarea termenelor legale este crucială pentru evitarea sancțiunilor. Un articol interesant care abordează gestionarea eficientă a timpului și reducerea stresului în activitățile contabile poate fi găsit la acest link: Cum să îți organizezi timpul eficient și să reduci stresul. Acesta oferă sfaturi utile care pot ajuta la o mai bună organizare a documentelor și a activităților contabile.
Cadru Legal și Termene de Arhivare
Legislația românească, aliniată la directivele europene, impune reguli stricte privind arhivarea documentelor contabile, stabilind termene minime de păstrare și sancțiuni în caz de nerespectare. Aceste prevederi au rolul de a asigura integritatea sistemului financiar-contabil, de a proteja interesele legitime ale părților implicate și de a facilita controlul autorităților fiscale și de reglementare. Înțelegerea și respectarea acestor termene sunt fundamentale pentru evitarea amenzilor, a litigiilor și a altor consecințe legale negative.
Acte Normative Cheie și Obligațiile Contribuabililor
Principalul act normativ care reglementează acest aspect este Codul Fiscal, dar și alte legi speciale și reglementări emise de Ministerul Finanțelor Publice sau alte autorități competente pot impune cerințe specifice. De exemplu, legea contabilității, precum și normele metodologice de aplicare a acesteia, detaliază procedurile și termenele de păstrare pentru diverse categorii de documente. Este esențial ca fiecare contribuabil să fie la curent cu legislația în vigoare și să își adapteze practicile de arhivare conform cerințelor. Aceste obligații vizează păstrarea documentelor în condiții sigure, care să le asigure integritatea și lizibilitatea pe toată durata perioadei de arhivare.
Termene Specifice de Păstrare pentru Diverse Categorii de Documente
Termenele de arhivare variază în funcție de tipul documentului și de scopul acestuia. În general, documentele justificative care stau la baza înregistrărilor contabile, precum facturile, chitanțele, extrasele de cont, bonurile fiscale, au un termen de păstrare de minimum 5 ani de la data închiderii exercițiului financiar în care au fost emise sau au fost întocmite. Registrele contabile obligatorii, cum ar fi Cartea Mare, registrul jurnal, registrul inventar, au, de asemenea, un termen de păstrare de 5 ani. Situațiile financiare anuale, bilanțurile, conturile de profit și pierdere, anexele, precum și raportul administratorilor sau directorilor, se păstrează pe o perioadă de cel puțin 10 ani. Documentele de arhivă precum statele de plată, fișele fiscale, declarațiile fiscale, au termene similare, de obicei 5 ani de la data la care au fost depuse sau ar fi trebuit depuse la autoritățile fiscale. De asemenea, documentele fiscale relevante pentru deducerea TVA sau pentru alte deduceri specifice pot avea termene de păstrare mai lungi, în funcție de legislația specifică. Este important de menționat că, în anumite situații speciale, cum ar fi litigii, controale fiscale în curs, sau cereri de rambursare, aceste termene pot fi prelungite.
Metode și Soluții de Arhivare Eficientă
Odată stabilite importanța și obligațiile legale, devine esențială identificarea și implementarea unor metode de arhivare eficiente, adaptate nevoilor specifice ale fiecărei companii. Alegerea între soluțiile fizice și cele digitale, sau o abordare mixtă, depinde de volumul documentelor, de resursele disponibile și de nivelul de securitate dorit. O strategie bine definită de arhivare poate optimiza spațiul, poate reduce costurile și poate îmbunătăți accesibilitatea informațiilor.
Arhivarea Fizică: Avantaje, Dezavantaje și Bune Practici
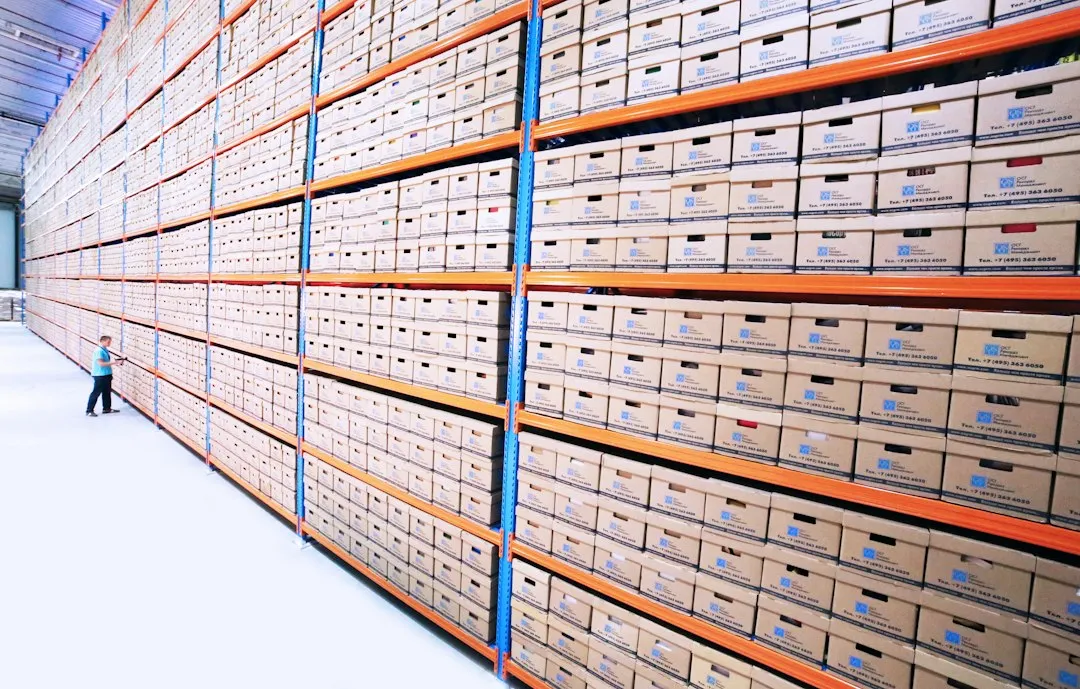
Arhivarea fizică implică păstrarea documentelor originale în spații dedicate, organizate pe ani, tipuri de documente sau alte criterii logice. Avantajele includ simplitatea inițială și lipsa dependenței de tehnologie. Cu toate acestea, dezavantajele sunt numeroase: necesită spațiu fizic considerabil, prezintă riscuri de deteriorare (foc, apă, dăunători), sunt mai greu de căutat și pot fi mai puțin sigure în fața accesului neautorizat. Bunele practici în arhivarea fizică includ utilizarea de dosare și cutii de arhivă standardizate, etichetarea clară și precisă, organizarea pe criterii logice și o rotație a stocurilor pentru a elimina documentele expirate. De asemenea, spațiile de arhivare trebuie să fie curate, uscate, bine ventilate și protejate împotriva intemperiilor și a accesului neautorizat.
Arhivarea Digitală: Tehnologie, Securitate și Accesibilitate
Arhivarea digitală, prin intermediul sistemelor informatice, a soluțiilor de stocare în cloud sau a bazelor de date dedicate, oferă numeroase avantaje. Acestea includ economisirea spațiului fizic, reducerea costurilor de manipulare și transport, accesul rapid și facil la informații, posibilitatea de a realiza backup-uri regulate și de a asigura integritatea datelor prin măsuri de securitate avansate. Tehnologiile de scanare cu rezoluție înaltă, software-urile de management al documentelor (EDMS – Electronic Document Management System) și soluțiile de arhivare electronică oferă instrumentele necesare pentru a organiza, indexa, căuta și recupera rapid documentele. Securitatea datelor digitale este esențială și implică implementarea unor politici de acces bazate pe roluri, criptarea datelor, backup-uri periodice și soluții de recuperare în caz de dezastru. Totuși, arhivarea digitală necesită o investiție inițială în echipamente și software, precum și personal instruit. De asemenea, este crucială asigurarea conformității cu legislația privind semnătura electronică și păstrarea documentelor în format electronic pe termen lung.
Soluții Hibride și Managementul Documentelor pe Termen Lung
O abordare hibridă, care combină arhivarea fizică a documentelor originale cu digitalizarea și stocarea electronică a acestora, poate oferi un echilibru optim între cerințele legale și eficiența operațională. Documentele cu valoare istorică sau juridică deosebită pot fi păstrate în format fizic, în timp ce copii digitale accesibile sunt utilizate pentru operațiunile curente. Managementul documentelor pe termen lung presupune, de asemenea, o strategie clară de retenție, eliminare și distrugere a documentelor expirate. Aceasta implică stabilirea unor proceduri clare pentru identificarea documentelor a căror perioadă de păstrare a expirat, obținerea aprobărilor necesare pentru distrugere și utilizarea unor metode de distrugere securizate, care să garanteze confidențialitatea informațiilor. Pentru documentele electronice, procesul de eliminare trebuie să fie, de asemenea, bine definit, asigurând ștergerea completă și irecuperabilă a datelor.
Riscuri și Consecințe ale Nerespectării Termenelor de Arhivare
Ignorarea sau nerespectarea termenelor legale de arhivare a documentelor contabile poate atrage consecințe grave pentru o companie, de la penalități financiare substanțiale, la probleme juridice și afectarea reputației. Aceste consecințe pot avea un impact negativ semnificativ asupra viabilității afacerii. Autoritățile fiscale și alte organisme de control supraveghează activ conformitatea în acest domeniu, iar neglijența poate fi costisitoare.
Sancțiuni Financiare și Amenzi Contravenționale
Nerespectarea termenelor legale de păstrare a documentelor contabile atrage, în primul rând, sancțiuni financiare sub formă de amenzi contravenționale. Acestea pot fi aplicate de inspectorii fiscali în timpul controalelor sau pot rezulta din alte verificări realizate de autorități. Cuantumul amenzilor variază în funcție de gravitatea faptei, de numărul de documente lipsă sau de perioada de timp pentru care nu au fost respectate prevederile legale. Mai mult, existența unor amenzi poate crește probabilitatea unor controale fiscale mai aprofundate, care pot descoperi și alte nereguli.
Probleme Juridice și Litigii Potențiale
Pe lângă amenzile directe, lipsa unor documente contabile esențiale poate genera probleme juridice complexe. În cazul unor dispute comerciale, litigii cu furnizorii, clienții sau alte părți interesate, documentele contabile sunt adesea probe cruciale în instanță. Fără acestea, compania poate fi în imposibilitatea de a-și susține pretențiile sau de a se apăra eficient, conducând la pierderea proceselor și la obligarea la plata unor despăgubiri semnificative. De asemenea, în cazul unor investigații penale legate de infracțiuni economice, lipsa documentelor poate fi interpretată ca o încercare de ascundere a probelor.
Pierderea Deducerilor Fiscale și Implicații asupra TVA
Documentele contabile, în special cele justificative pentru cheltuieli, sunt necesare pentru a beneficia de deducerea impozitului pe profit și a taxei pe valoarea adăugată (TVA). Dacă aceste documente lipsesc sau nu sunt păstrate conform legii, organele fiscale pot refuza deducerile aferente, ceea ce înseamnă că suma respectivă va fi supusă impozitării. Acest lucru poate duce la recalcularea obligațiilor fiscale și la plata unor sume suplimentare, incluzând penalități și dobânzi. De exemplu, o factură de achiziție care nu este înregistrată corect sau ale cărei documente justificative lipsesc nu permite deducerea TVA-ului aferent.
Afectarea Reputației și a Relațiilor cu Partenerii de Afaceri
Reputația unei companii este un activ valoros, iar lipsa de transparență și conformitate în gestionarea documentelor contabile poate afecta negativ percepția partenerilor de afaceri, a investitorilor și a instituțiilor financiare. O companie care nu respectă obligațiile legale legate de arhivare poate fi percepută ca fiind neprofesionistă, nesigură și cu un management deficitar. Acest lucru poate îngreuna obținerea de credite, atragerea de investitori sau încheierea de noi contracte, având un impact pe termen lung asupra dezvoltării afacerii. Încrederea este fundamentală în relațiile de afaceri, iar o arhivare neglijentă poate eroda această încredere.
Importanța arhivării documentelor contabile este esențială pentru orice afacere, iar respectarea termenelor legale este un aspect crucial în acest proces. În acest context, este util să consulți un articol care oferă sfaturi despre cum să îți menții motivația în momentele dificile, deoarece o gestionare eficientă a documentelor poate contribui la succesul pe termen lung al unei companii. Poți citi mai multe despre acest subiect în articolul cum să îți menții motivația în timpul zilelor grele.
Implicații Suplimentare și Scenarii Specifice
Pe lângă cerințele generale, există anumite scenarii specifice și implicații suplimentare legate de arhivarea documentelor contabile, care necesită o atenție sporită. Acestea pot varia de la situații de lichidare sau faliment, la cerințe speciale impuse de anumite industrii sau tranzacții.
Proceduri în Caz de Lichidare, Fuziune sau Divizare
În situații precum lichidarea, fuziunea sau divizarea unei companii, arhivarea documentelor contabile capătă o importanță critică. În procesul de lichidare, lichidatorul este responsabil pentru colectarea și păstrarea tuturor documentelor contabile, care vor fi necesare pentru a stabili activul și pasivul societății, pentru a satisface creditorii și pentru a distribui eventualul activ net rămas acționarilor. În cazul fuziunilor sau divizărilor, documentele contabile ale companiilor implicate sunt esențiale pentru evaluarea activelor, pasivelor și a capitalurilor proprii, precum și pentru stabilirea termenilor de schimb în cazul fuziunii. Termenele de arhivare nu se opresc odată cu încetarea activității unei companii; ele se transferă către entitatea succesoare sau către lichidatorul desemnat.
Cerințe Specifice pentru Anumite Industrii sau Tipuri de Tranzacții
Anumite industrii sau tipuri de tranzacții pot fi supuse unor reglementări suplimentare privind arhivarea documentelor contabile. De exemplu, companiile din sectorul financiar-bancar, cele farmaceutice sau cele din domeniul construcțiilor pot avea cerințe mai stricte sau termene de păstrare mai lungi pentru anumite categorii de documente, din motive de reglementare, siguranță publică sau urmărire a trasabilității. De asemenea, tranzacțiile de mare valoare, cele internaționale sau cele care implică tranzacții cu părți afiliate pot necesita documentație suplimentară și perioade de păstrare extinse, pentru a demonstra conformitatea cu legislația fiscală și de prevenire a spălării banilor.
Rolul Auditului și al Controlului Intern în Asigurarea Conformității
Auditurile, atât cele externe, cât și cele interne, joacă un rol esențial în verificarea conformității cu politicile și procedurile de arhivare. Auditorii externi examinează documentele contabile pentru a se asigura că situațiile financiare reflectă corect și fidel poziția financiară și performanța companiei, iar auditorii interni evaluează eficacitatea controalelor interne, inclusiv pe cele legate de arhivarea documentelor. Un sistem robust de control intern, care include proceduri clare de arhivare, scanare, indexare, stocare, securitate și distrugere a documentelor, este crucial pentru a minimiza riscurile și a asigura integritatea informațiilor.
Utilizarea Informațiilor Arhivate pentru Analize Ulterioare și Cercetare
Dincolo de scopul imediat al conformității legale, documentele contabile arhivate pot constitui o resursă valoroasă pentru analize istorice, cercetare și dezvoltare. Companiile pot utiliza datele din arhive pentru a identifica tendințe pe termen lung, a evalua impactul deciziilor strategice anterioare, a realiza studii comparative sau a fundamenta noi proiecte. Accesul la un istoric complet și bine organizat al performanței financiare poate oferi perspective unice și poate stimula inovația. De exemplu, analiza evoluției cheltuielilor pe o perioadă de 10-15 ani poate releva schimbări semnificative în structura de costuri sau oportunități de optimizare.
Prevenție și Managementul Riscurilor în Arhivare
Gestionarea eficientă a arhivării documentelor contabile nu se limitează la respectarea termenelor, ci implică o abordare proactivă de prevenție și management al riscurilor. Identificarea potențialelor vulnerabilități și implementarea unor strategii de mitigare pot asigura continuitatea operațională și protecția datelor.
Dezvoltarea unei Politici de Arhivare Clare și Accesibile
Crearea unei politici de arhivare documentate și bine comunicate în cadrul organizației este primul pas către o gestionare eficientă. Această politică ar trebui să detalieze categorii de documente, termenele de păstrare specifice fiecărei categorii, responsabilitățile departamentelor și ale persoanelor implicate, precum și procedurile de arhivare fizică și/sau digitală. Politica trebuie să fie accesibilă tuturor angajaților relevanți și să fie revizuită periodic pentru a reflecta modificările legislative sau ale nevoilor interne. O politică clară reduce ambiguitatea și asigură o abordare consecventă în întreaga organizație.
Instruirea Personalului și Conștientizarea Importanței
Angajații care au responsabilități legate de gestionarea documentelor contabile trebuie să fie instruiți corespunzător cu privire la politicile de arhivare și la importanța respectării acestora. Conștientizarea riscurilor asociate cu pierderea sau deteriorarea documentelor, precum și a beneficiilor unei arhivări riguroase, este esențială. Sesiunile periodice de instruire, workshop-uri și comunicarea internă despre cele mai bune practici pot contribui semnificativ la îmbunătățirea culturii organizaționale în ceea ce privește managementul documentelor.
Implementarea Sistemelor de Securitate și Backup
Pentru arhivarea digitală, implementarea unor soluții de securitate robuste este imperativă. Aceasta include utilizarea de parole complexe, autentificare multifactorială, criptarea datelor sensibile și controlul accesului bazat pe roluri. De asemenea, este crucială stabilirea unei strategii solide de backup, cu backup-uri regulate și stocarea acestora în locații sigure, inclusiv în afara sediului fizic al companiei (off-site), pentru a proteja datele în cazul unor evenimente neprevăzute, cum ar fi incendii sau dezastre naturale. Testarea periodică a procedurilor de recuperare în caz de dezastru este la fel de importantă.
Audituri Periodice și Revizuirea Sistemului de Arhivare
Pentru a asigura conformitatea continuă și eficacitatea sistemului de arhivare, este recomandată efectuarea unor audituri periodice, fie interne, fie externe. Aceste audituri ar trebui să verifice dacă procedurile sunt respectate, dacă documentele sunt păstrate în condiții corespunzătoare și dacă termenele de arhivare sunt respectate. Pe baza constatărilor din audituri, sistemul de arhivare poate fi revizuit și optimizat, adaptându-se la noi reglementări, la creșterea volumului de documente sau la evoluția tehnologică. Acest proces continuu de evaluare și îmbunătățire este cheia succesului pe termen lung.


