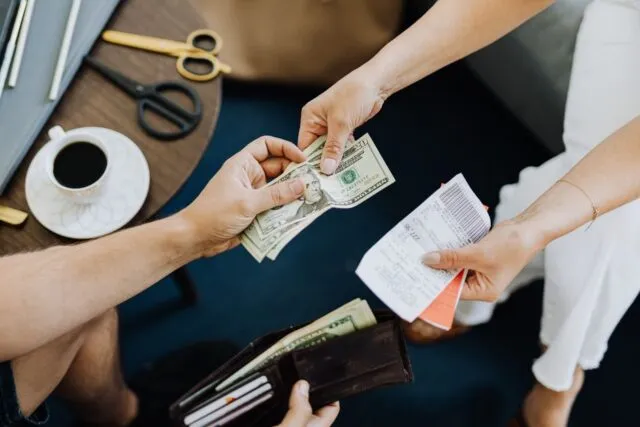
Metoda plicurilor este un mod de a ține bugetul personal în care venitul lunar se împarte, imediat după încasare, pe categorii de cheltuieli, iar fiecare categorie primește o sumă fixă, păstrată separat. Când un plic se golește, cheltuielile din acea categorie se opresc până la luna următoare sau se acoperă doar prin mutarea banilor dintr-un alt plic. Metoda funcționează pentru că face limita vizibilă înainte de cheltuială, nu în extrasul de la final de lună.
Cum funcționează metoda plicurilor?
Metoda plicurilor funcționează prin alocarea fiecărui leu din venit unei destinații precise, înainte ca banii să fie cheltuiți. În varianta clasică, suma pentru fiecare categorie se retrage în numerar și se pune într-un plic etichetat: alimente, transport, ieșiri, cadouri. Plata se face doar din plicul potrivit. Cheltuielile fixe, precum chiria, rata sau utilitățile, rămân de obicei în cont și se plătesc prin transfer, iar plicurile acoperă cheltuielile variabile, cele care scapă cel mai ușor de sub control.
Ce categorii primesc un plic propriu?
Un plic propriu primesc categoriile variabile, frecvente și ușor de depășit, unde o limită clară schimbă comportamentul. Tabelul arată o împărțire posibilă pentru un venit disponibil ilustrativ de 3.000 de lei, după plata cheltuielilor fixe.
| Plic | Sumă ilustrativă | Ce acoperă |
|---|---|---|
| Alimente și produse pentru casă | 1.300 lei | Cumpărăturile săptămânale |
| Transport | 400 lei | Combustibil, abonament, taxi ocazional |
| Ieșiri și mâncare în oraș | 350 lei | Restaurante, cafenele, livrări |
| Îngrijire personală și haine | 300 lei | Frizerie, cosmetice, îmbrăcăminte |
| Cadouri și ocazii | 150 lei | Zile de naștere, sărbători |
| Economii | 500 lei | Transfer în contul de economii la începutul lunii |
Sumele se stabilesc din cheltuielile reale ale ultimelor două-trei luni, nu din dorințe. Mărunțișurile care nu par să aparțină vreunei categorii, analizate în articolul despre banii mărunți dintre două salarii, merită un plic separat, ca să nu se scurgă din celelalte.
Se poate aplica metoda plicurilor fără numerar?
Metoda plicurilor se poate aplica fără numerar, prin subconturi bancare, prin carduri separate sau printr-un tabel în care fiecare plată se scade din categoria ei. Multe aplicații bancare permit crearea unor „spații” sau subconturi cu nume, între care banii se mută instantaneu.
- Numerar: limita este fizică și evidentă, dar plicurile pot fi pierdute, iar banii stau neprotejați în casă.
- Subconturi bancare: evidența se face automat, iar plățile online rămân posibile.
- Tabel sau aplicație de buget: flexibil, dar cere disciplina de a nota fiecare cheltuială în aceeași zi.
Ce se întâmplă când un plic se golește înainte de final de lună?
Când un plic se golește înainte de final de lună, regula metodei este ca banii să fie mutați explicit dintr-un alt plic, nu luați de pe card sau din economii. Mutarea obligă la o alegere conștientă: o seară în oraș în plus înseamnă mai puțini bani pentru haine. Dacă același plic se golește lună de lună, problema este suma alocată, nu comportamentul, iar bugetul se corectează pentru luna următoare.
Ce se face cu banii rămași în plicuri?
Banii rămași în plicuri la final de lună au, de regulă, două destinații posibile, alese dinainte:
- se reportează în același plic, util pentru categoriile neregulate, precum cadourile sau hainele;
- se mută în economii sau în fondul de urgență, ca recompensă pentru o lună sub limită.
Varianta mixtă, cu reportare la categoriile neregulate și economisire la cele curente, păstrează motivația fără a lăsa bani nefolosiți la întâmplare.
Pentru cine se potrivește metoda plicurilor?
Metoda plicurilor se potrivește celor care cheltuiesc mai mult decât își propun în categoriile variabile și celor cu venit fix, ușor de împărțit la începutul lunii. Pentru venituri neregulate, plicurile se umplu în ordinea priorităților, pe măsură ce banii intră. Comparată cu reguli procentuale, precum regula 50/30/20, metoda plicurilor este mai detaliată și mai strictă. Ea seamănă cu un buget fix, iar diferențele față de o abordare mai elastică sunt explicate în articolul despre bugetul fix și bugetul flexibil. Primele două-trei luni sunt de obicei de ajustare, până când sumele din plicuri ajung să reflecte cheltuielile reale.