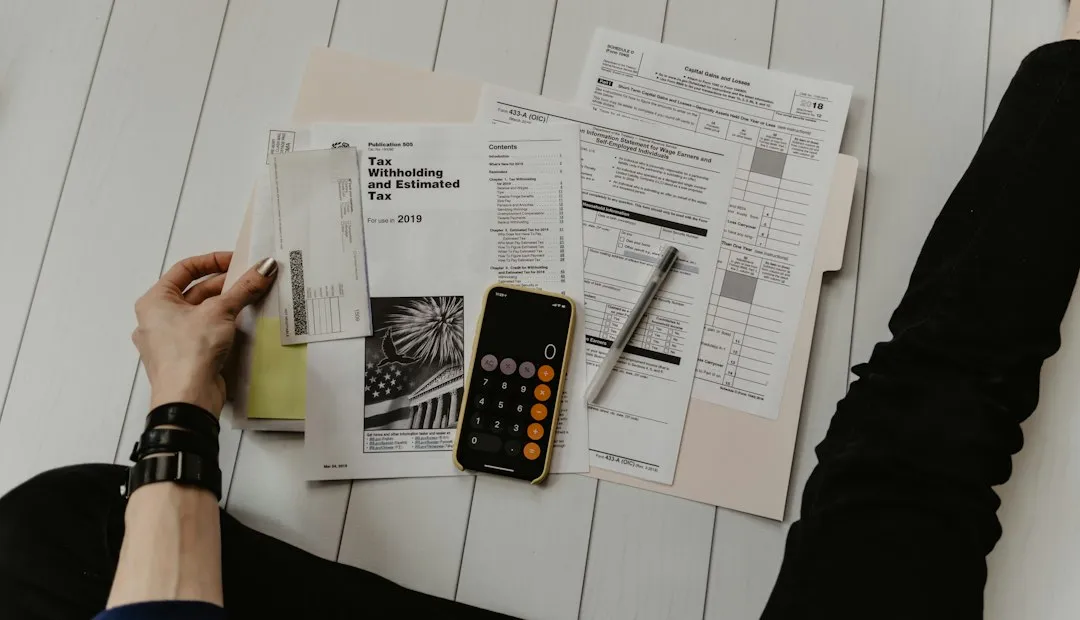
Finanțele personale se referă la gestionarea banilor și a resurselor financiare ale unei persoane sau ale unei familii. Acestea includ tot ce ține de venituri, cheltuieli, economii, investiții și planificarea financiară pe termen lung. Importanța finanțelor personale nu poate fi subestimată, deoarece o bună gestionare a acestora poate duce la o viață mai stabilă și mai puțin stresantă. Când știi cum să-ți administrezi banii, poți lua decizii mai informate care îți pot îmbunătăți calitatea vieț
În plus, educația financiară este esențială pentru a evita capcanele financiare comune, cum ar fi datoriile excesive sau lipsa economiilor pentru situații neprevăzute. O bună înțelegere a finanțelor personale te ajută să-ți stabilești obiective clare și realiste, să-ți prioritizezi cheltuielile și să-ți construiești un viitor financiar mai sigur. Într-o lume în care costurile vieții sunt în continuă creștere, gestionarea eficientă a finanțelor personale devine o abilitate crucială.
Pentru a înțelege mai bine gestionarea finanțelor personale, este util să explorezi și alte aspecte ale economisirii și cheltuielilor, cum ar fi întreținerea corectă a bunurilor pe care le deții. De exemplu, un articol interesant despre întreținerea corectă a bicicletei oferă sfaturi practice care te pot ajuta să economisești bani pe termen lung, evitând astfel cheltuielile neprevăzute pentru reparații. Aceasta este o parte importantă a unei strategii financiare sănătoase.
Cum să-ți stabilești un buget lunar eficient
Stabilirea unui buget lunar este un pas fundamental în gestionarea finanțelor personale. Primul lucru pe care trebuie să-l faci este să-ți analizezi veniturile și cheltuielile. Notează toate sursele de venit, fie că este vorba de salariu, venituri din chirii sau alte surse. Apoi, listează toate cheltuielile tale lunare, inclusiv cele fixe (chirie, utilități) și cele variabile (alimente, distracție). Această analiză te va ajuta să înțelegi unde se duc banii tă
După ce ai o imagine clară a veniturilor și cheltuielilor, poți începe să-ți stabilești limite pentru fiecare categorie de cheltuieli. Este important să fii realist în privința cheltuielilor tale și să acorzi prioritate nevoilor esențiale. De asemenea, nu uita să incluzi o categorie pentru economii. Un buget eficient nu este doar despre a restricționa cheltuielile, ci și despre a-ți permite să economisești pentru viitor.
Importanța economisirii și metode eficiente de economisire
Economisirea este un aspect esențial al finanțelor personale, deoarece îți oferă o plasă de siguranță în fața imprevizibilului. Fie că este vorba de o urgență medicală sau de o oportunitate de investiție, economiile îți pot oferi flexibilitatea necesară pentru a face față acestor situaț De asemenea, economisirea te ajută să-ți atingi obiectivele financiare pe termen lung, cum ar fi achiziția unei locuințe sau planificarea unei vacanțe.
Există mai multe metode eficiente de economisire pe care le poți aplica. Una dintre cele mai populare este metoda „plătește-te pe tine întâi”, care presupune să aloci un procent din venitul tău pentru economii imediat ce primești salariul. De asemenea, poți utiliza aplicații de economisire care te ajută să monitorizezi progresul tău și să-ți stabilești obiective clare. O altă strategie este să creezi un fond de urgență, care ar trebui să acopere între trei și șase luni de cheltuieli esențiale.
Gestionarea datoriilor: cum să scapi de ele rapid și responsabil
Datoriile pot deveni o povară semnificativă dacă nu sunt gestionate corespunzător. Primul pas în gestionarea datoriilor este să-ți faci o listă cu toate datoriile tale, inclusiv sumele datorate, ratele dobânzilor și termenele limită. Această transparență îți va permite să înțelegi mai bine situația ta financiară și să prioritizezi plățile.
O metodă eficientă de a scăpa de datorii este metoda „avalanșei”, care implică plata datoriilor cu cele mai mari rate ale dobânzii întâ Aceasta te va ajuta să economisești bani pe termen lung. Alternativ, poți opta pentru metoda „zăpezii”, care presupune plata datoriilor mai mici întâi pentru a obține un sentiment de realizare rapid. Indiferent de metoda aleasă, este important să rămâi disciplinat și să nu acumulezi noi datorii în timp ce lucrezi la reducerea celor existente.
Pentru cei interesați de gestionarea eficientă a finanțelor personale, un articol interesant care poate oferi perspective valoroase este ghidul pentru călătorii în insule necunoscute din Asia. Acesta abordează nu doar aspectele financiare ale călătoriilor, ci și strategii de economisire și planificare bugetară, care sunt esențiale pentru a avea o experiență plăcută fără a depăși limitele financiare. Astfel, citind acest articol, poți descoperi cum să îți gestionezi mai bine resursele în timpul aventurilor tale.
Investițiile pentru începători: ce opțiuni ai la dispoziție
| Aspect | Descriere | Metrică/Exemplu |
|---|---|---|
| Buget personal | Planificarea veniturilor și cheltuielilor lunare | Venit lunar: 5000 RON Cheltuieli lunare: 3500 RON |
| Economii | Sumă pusă deoparte pentru situații neprevăzute sau obiective | Economii lunare recomandate: 10-20% din venit |
| Datorii | Obligații financiare ce trebuie plătite | Rată credit ipotecar: 1200 RON/lună Card de credit: 500 RON sold |
| Investiții | Alocarea banilor pentru a genera profit pe termen lung | Randament mediu anual: 5-8% |
| Asigurări | Protecție financiară împotriva riscurilor | Asigurare de viață: 200 RON/lună Asigurare locuință: 150 RON/an |
| Fond de urgență | Resurse financiare pentru situații neprevăzute | Recomandat: 3-6 luni de cheltuieli |
| Planificare pentru pensionare | Economisirea și investiția pentru perioada de după activitatea profesională | Contribuție lunară la fond de pensii: 300 RON |
Investițiile pot părea intimidante la început, dar sunt esențiale pentru creșterea pe termen lung a averii tale. Există mai multe opțiuni disponibile pentru începători, fiecare cu propriile sale avantaje și riscuri. Acțiunile sunt una dintre cele mai populare forme de investiție, oferind potențialul de creștere semnificativă pe termen lung. Totuși, este important să fii conștient că investițiile în acțiuni pot fluctua și nu există garanț
O altă opțiune este fondurile mutuale, care permit diversificarea investițiilor prin combinarea banilor mai multor investitori pentru a cumpăra o gamă variată de acțiuni sau obligațiuni. Acestea sunt gestionate de profesioniști și pot fi o alegere bună pentru cei care nu au timp sau expertiză pentru a gestiona singuri investițiile. De asemenea, poți lua în considerare investițiile în obligațiuni sau imobiliare, fiecare având propriile sale caracteristici și riscuri.
Pentru cei interesați de gestionarea eficientă a finanțelor personale, un articol util este disponibil pe site-ul nostru. Acesta oferă informații esențiale despre cum să îți planifici bugetul în timpul călătoriilor, inclusiv în zone vulcanice, aspecte care pot influența semnificativ cheltuielile. Poți citi mai multe detalii în acest ghid pentru călătorii, care te va ajuta să îți organizezi mai bine finanțele în aventurile tale.
Cum să-ți protejezi finanțele personale de fraude și escrocherii
În era digitalizării, protejarea finanțelor personale împotriva fraudelor devine din ce în ce mai importantă. Există câteva măsuri simple pe care le poți lua pentru a-ți proteja informațiile financiare. În primul rând, asigură-te că folosești parole puternice și unice pentru conturile tale online. Schimbarea periodică a acestora poate adăuga un strat suplimentar de securitate.
De asemenea, fii atent la semnalele de alarmă care ar putea indica o fraudă, cum ar fi tranzacții neobișnuite pe extrasele tale bancare sau apeluri telefonice suspecte. Nu oferi niciodată informații personale sau financiare prin e-mail sau telefon dacă nu ești sigur de identitatea persoanei cu care vorbești. Utilizarea autentificării cu doi factori poate aduce un plus de siguranță conturilor tale online.
Planificarea financiară pe termen lung: pensii și asigurări
Planificarea financiară pe termen lung este esențială pentru a te asigura că ai resursele necesare atunci când vei ieși la pensie. Este important să începi cât mai devreme posibil, deoarece timpul joacă un rol crucial în acumularea averii prin dobândă compusă. Există diverse opțiuni de pensii disponibile, inclusiv fonduri private sau scheme de pensii oferite de angajator.
Asigurările sunt un alt aspect important al planificării financiare pe termen lung. Asigurările de viață sau asigurările de sănătate pot oferi protecție financiară atât ție, cât și celor dragi în cazul unor evenimente neprevăzute. Este recomandat să analizezi diferitele tipuri de asigurări disponibile și să alegi cele care se potrivesc cel mai bine nevoilor tale.
Instrumente digitale utile pentru administrarea banilor personali
Tehnologia a revoluționat modul în care gestionăm finanțele personale. Există numeroase aplicații și instrumente digitale care te pot ajuta să-ți monitorizezi cheltuielile, să-ți stabilești bugete și să-ți urmărești economiile. Aplicații precum Mint sau YNAB (You Need A Budget) sunt populare datorită interfeței prietenoase și a funcționalităților variate.
Aceste instrumente îți permit să conectezi conturile bancare și cardurile de credit pentru a obține o imagine clară asupra situației tale financiare într-un singur loc. De asemenea, multe dintre ele oferă rapoarte detaliate despre obiceiurile tale de cheltuieli, ceea ce poate fi extrem de util pentru ajustarea bugetului tău lunar.
Cum să-ți crești veniturile prin surse suplimentare
Dacă vrei să-ți îmbunătățești situația financiară, explorarea unor surse suplimentare de venit poate fi o soluție eficientă. Există multe modalități prin care poți câștiga bani în plus, fie că este vorba despre freelancing, vânzarea produselor handmade sau oferirea de servicii online. Identificarea abilităților tale poate fi primul pas în găsirea unei surse suplimentare de venit.
De asemenea, poți lua în considerare investițiile imobiliare sau chiria unor camere din locuința ta prin platforme precum Airbnb. Aceste opțiuni nu doar că îți pot aduce venituri suplimentare, dar îți pot oferi și oportunitatea de a-ți diversifica sursele de venit pe termen lung.
Educația financiară pentru copii și tineri: de ce este esențială
Educația financiară nu ar trebui să fie rezervată doar adulților; este esențial ca copiii și tinerii să învețe despre gestionarea banilor încă din copilărie. Începând cu concepte simple precum economisirea și bugetarea, copiii pot dezvolta obiceiuri financiare sănătoase care îi vor ajuta pe parcursul vieții lor adulte.
Implicarea copiilor în activitățile financiare ale familiei poate fi o modalitate excelentă de a-i educa despre bani. De exemplu, poți discuta despre importanța economisirii atunci când le oferi o alocație sau îi poți învăța cum să facă un buget simplu pentru cheltuielile lor personale. Aceste lecții timpurii pot avea un impact semnificativ asupra modului în care tinerii își vor gestiona finanțele în viitor.
Sfaturi practice pentru a-ți menține sănătatea financiară pe termen lung
Menținerea sănătății financiare pe termen lung necesită disciplină și planificare constantă. Un prim pas important este revizuirea periodică a bugetului tău și ajustarea acestuia în funcție de schimbările din viața ta personală sau profesională. Este esențial să rămâi flexibil și să te adaptezi la noi circumstanțe.
De asemenea, educația continuă în domeniul financiar este crucială. Participarea la cursuri online sau citirea cărților despre finanțe personale te poate ajuta să rămâi informat despre cele mai bune practici și tendințe din domeniu. Nu uita că sănătatea financiară nu se referă doar la economisire; este important să te bucuri de viață și să investești în experiențe care îți aduc fericire, atâta timp cât acestea sunt aliniate cu obiectivele tale financiare pe termen lung.
FAQs
Care sunt principalele categorii de cheltuieli pe care ar trebui să le urmăresc în gestionarea finanțelor personale?
Principalele categorii de cheltuieli pe care ar trebui să le urmărești sunt: cheltuieli de locuință (chirie, ipotecă, utilități), cheltuieli alimentare, cheltuieli de transport, cheltuieli de divertisment, cheltuieli de sănătate, cheltuieli de îmbrăcăminte și cheltuieli de economisire/investiții.
Care este importanța stabilirii unui buget lunar în gestionarea finanțelor personale?
Stabilirea unui buget lunar este importantă deoarece te ajută să îți monitorizezi veniturile și cheltuielile, să îți prioritizezi cheltuielile și să îți atingi obiectivele financiare. Un buget bine stabilit te poate ajuta să eviți datorii și să îți gestionezi mai eficient banii.
Cum pot să economisesc bani și să îmi îmbunătățesc situația financiară?
Pentru a economisi bani și a-ți îmbunătăți situația financiară, poți începe prin stabilirea unui buget, reducerea cheltuielilor nesănătoase, economisirea regulată, plățile la timp pentru a evita penalitățile și datoriile, investițiile în mod inteligent și educarea financiară continuă.
Care sunt modalitățile prin care pot să îmi gestionez datoriile și să îmi îmbunătățesc scorul de credit?
Pentru a-ți gestiona datoriile și a-ți îmbunătăți scorul de credit, poți începe prin achitarea datoriilor la timp, reducerea datoriilor existente, evitarea deschiderii multiple de conturi de credit, monitorizarea regulată a scorului de credit și corectarea erorilor din raportul de credit.
Cum pot să îmi planific investițiile pentru viitor și să îmi asigur un trai financiar stabil?
Pentru a-ți planifica investițiile pentru viitor și a-ți asigura un trai financiar stabil, poți începe prin stabilirea unor obiective financiare clare, diversificarea portofoliului de investiții, consultarea unui specialist în domeniul financiar, monitorizarea constantă a performanței investițiilor și ajustarea strategiei în funcție de schimbările de pe piață.


